Weil‘s aktuell ist: Elternhaus vererben – was Bayern ändern will
Wer ein Eigenheim besitzt, stellt sich früher oder später die Frage: Wie kann ich mein Haus an die nächste Generation weitergeben – und welche Kosten kommen auf meine Kinder zu? Die Erbschaftsteuer kann dabei eine Rolle spielen. Bayern will die Regeln ändern und hat deshalb das Bundesverfassungsgericht angerufen. Eine Entlastung ist bislang aber nicht beschlossen.
Auch für Familien im Landkreis Straubing-Bogen und in Straubing ist das ein wichtiges Thema: Ein Haus kann heute deutlich mehr wert sein als beim Kauf oder Bau. Der persönliche Freibetrag für Kinder liegt dagegen seit 2009 bei 400.000 Euro je Elternteil.
Was Bayern erreichen will
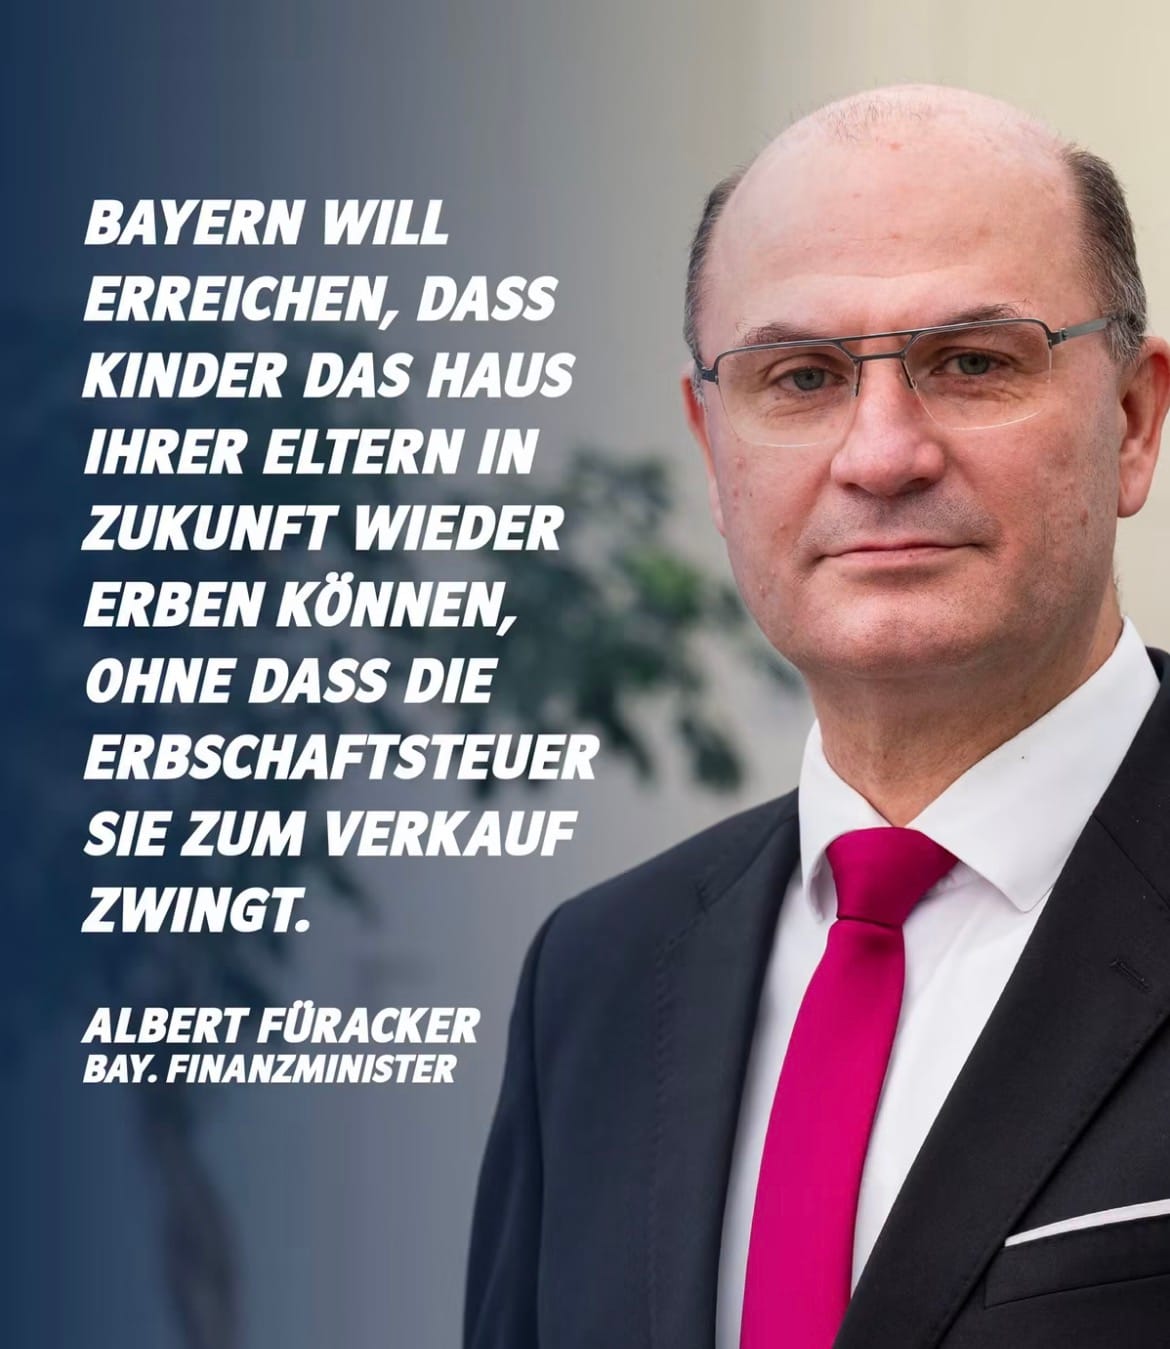
Der Freistaat möchte, dass die Bundesländer mehr selbst über Freibeträge, Steuersätze und die steuerliche Bewertung von Immobilien entscheiden können. So sollen regionale Preisunterschiede besser berücksichtigt werden. Außerdem hält Bayern die seit Jahren unveränderten Freibeträge angesichts der Preissteigerungen für verfassungswidrig.
Dazu läuft seit 2023 ein Verfahren in Karlsruhe. Am 12. Oktober 2026 wurde die bayerische Klage mündlich verhandelt. Ein Urteil steht noch aus.
Wie stehen die Chancen?
Eine seriöse Erfolgsquote lässt sich nicht nennen. Nach dem Verhandlungsbericht des Rechtsportals Legal Tribune Online erscheint eine vollständige Durchsetzung der bayerischen Regionalisierungsforderung allerdings eher unwahrscheinlich: Die Richter äußerten Zweifel, andere Bundesländer unterstützten den Vorstoß nicht. Das ist eine Einschätzung aus der Verhandlung, keine vorweggenommene Entscheidung.
Mit einem Urteil wird erst in einigen Monaten gerechnet. Selbst ein Erfolg würde nicht automatisch bedeuten, dass jedes Elternhaus steuerfrei vererbt werden kann. Entscheidend wären die anschließenden gesetzlichen Regelungen. Höhere Freibeträge könnte der Bundesgesetzgeber auch unabhängig von der Klage beschließen.
Was Familien bereits heute tun können
Nicht jedes geerbte Haus führt zu Erbschaftsteuer. Kinder haben grundsätzlich einen Freibetrag von 400.000 Euro je Elternteil. Dabei zählt ihr jeweiliger Erwerb, nicht pauschal der Wert des gesamten Hauses.
Zusätzlich kann die bisher von den Eltern bewohnte Wohnung im Familienheim steuerfrei bleiben: Das erbende Kind muss sie unverzüglich selbst beziehen und grundsätzlich zehn Jahre dort wohnen. Die Befreiung gilt für höchstens 200 Quadratmeter Wohnfläche; weitere Voraussetzungen sind zu beachten.
Auch frühzeitige Schenkungen können helfen, weil Freibeträge nach zehn Jahren erneut nutzbar sind. Wohnrecht, eigene Absicherung und die Verteilung unter Geschwistern sollten dabei mit Notar und Steuerberatung geklärt werden. Müsste geerbter Wohnbesitz allein zur Steuerzahlung verkauft werden, kommt unter gesetzlichen Voraussetzungen eine zinslose Stundung von bis zu zehn Jahren infrage.
Für Eigentümer heißt das: Das Karlsruher Urteil, mögliche höhere Freibeträge und die Übergangsregeln im Blick behalten. Die eigene Nachfolge sollte man schon heute anhand der geltenden Regeln planen.